
一. 经典案例看细节
这个企业的选择是:放弃赌低点,改用均价点价。
具体操作是,把每月5000吨的采购量,分成20个批次(期货每月20个交易日),每个交易日按当天期货盘面均价点价250吨。一个月下来,实际采购成本就是(相当于)当月期货盘面的月均价。这样操作的目标很明确:不追求比均价低,只追求和均价一样。
在铜价单边上涨的月份,这个策略的实际成本比“等回调再点”高出一些。但企业完美避开了那个最危险的陷阱:等回调,价格却一路上涨,最后被迫追高。铜价剧烈波动的月份,均价点价把采购成本波动率压到了单月铜价波动率的五分之一。
这个企业采购总监的总结是:“我们不再为今天点还是明天点纠结。均价点价把点价从技术活变成了流水线。不需要判断力,只需要执行力。
二. 均价点价的现实与死结
1.现实的结果跟预期的矛盾:
“均价”是当天交易结束后的统计结果,在盘中,它是个不断变动的未知数。当天的均价是收盘后用“总成交额÷总成交量”算出来的。你在盘中成交的那一刻,这个数字还没诞生。
企业根本不可能“按当天均价买入”,只能“在盘中某个时刻,或某几个时刻买入,然后祈祷收盘均价正好等于我的成交价”。虽然企业把20天的量分散了,但每一天的点价,依然是一次“开盲盒”式的赌博。
如果今天价格走势是“高开低走”,你早上点价就买在了山顶,收盘一看,你比“当天均价”贵了500块;如果是“低开高走”,您捡了便宜。
2. 均价点价的“死结”
所谓的“月均价”,是统计学上的事后归因。 它把20个“随机成交”的结果平均了一下,发现方差变小了。所以,前面说的均价点价是及格线,但现实中,90%的企业根本拿不到这个‘及格分’。
将月均采购量拆分为20个交易日等量点价,本质是时间维度上的套期保值,即通过“均匀采样”将点价成本锚定在月均线上。
均价策略解决了“哪天点”的问题,但没解决“今天几点点”的问题。日内均价是全天所有时刻的平均,而你在9:30点价和14:30点价,价差可能超过500元/吨。每月5000吨,一天差500元,一个月就是250万——这钱是白捡的,还是白白送掉的?
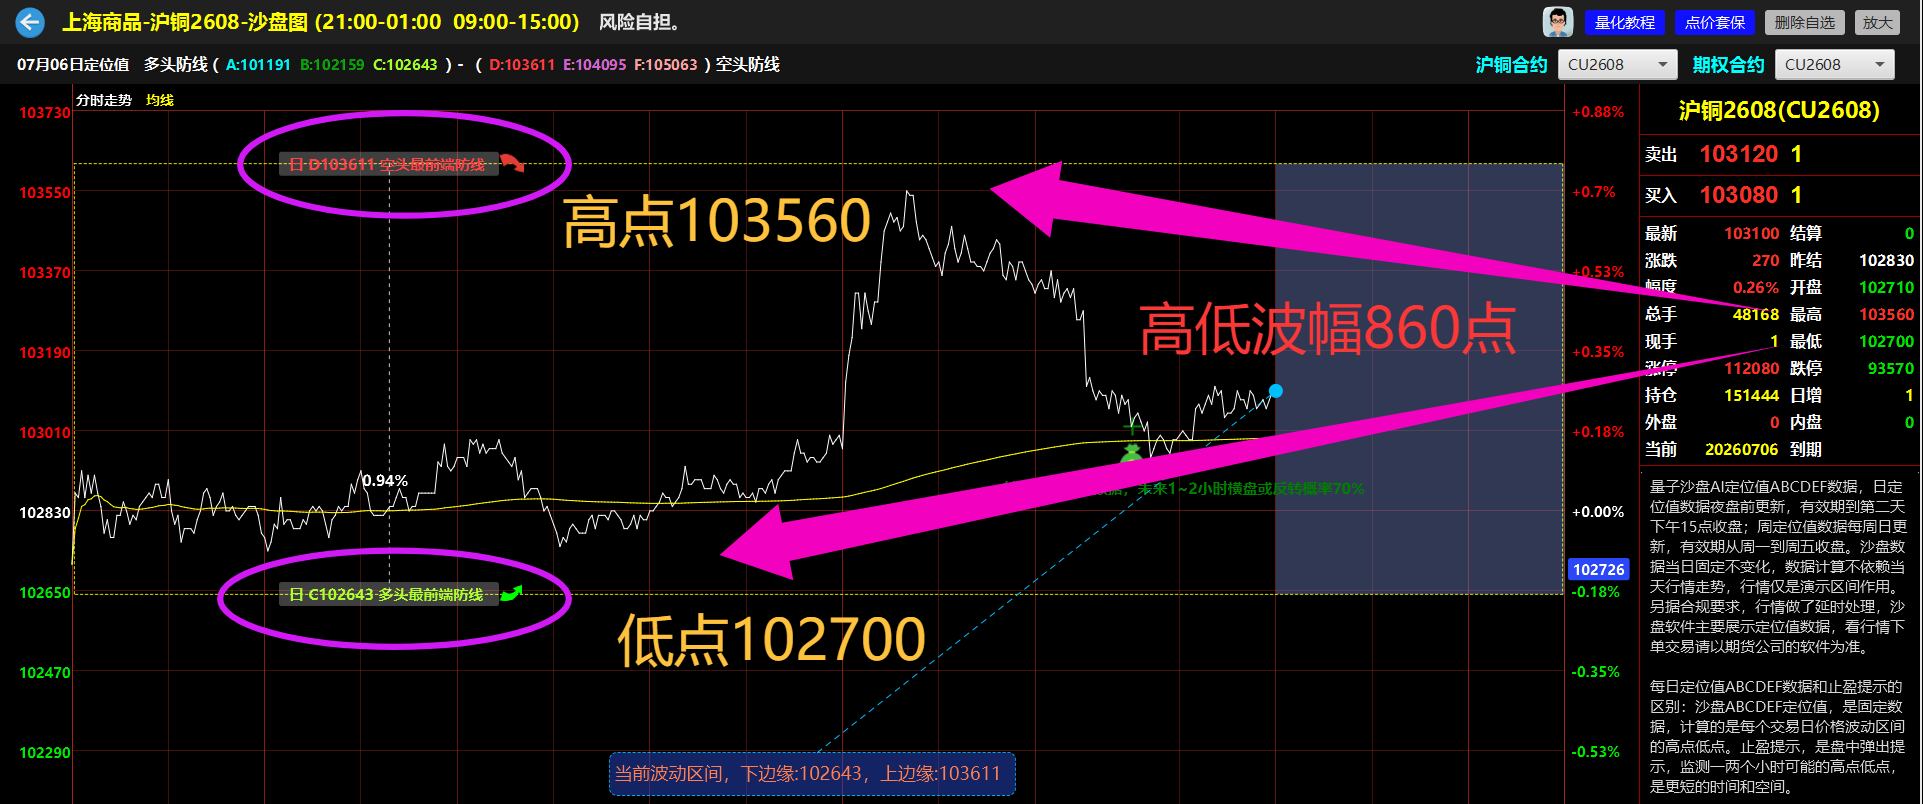
从下图可以看到,沪铜2608合约,7月6日从夜盘到上午的高点-低点波动幅度就达到860点,这还只是一个铜价波动非常普通的一天。
三. 精益管理——对均价策略的优化增强
文章前面那位采购总监说得对,点价从技术活变流水线。但流水线的下一步是什么?就是精益管理。当大家都学会均价点价,竞争又重新回到同一起跑线——谁能在这条流水线上再抠出0.5%的成本降幅,谁就多出3000万的年度利润。
这0.5%从哪里来?从每天那个最低的概率区间里来。
既然当天均价是走出来的,且买不到,那企业真正需要的是什么?
企业真正需要的,是 “避开日内高点”,并且能“在盘中找到一个大概率优于收盘均价的位置”。
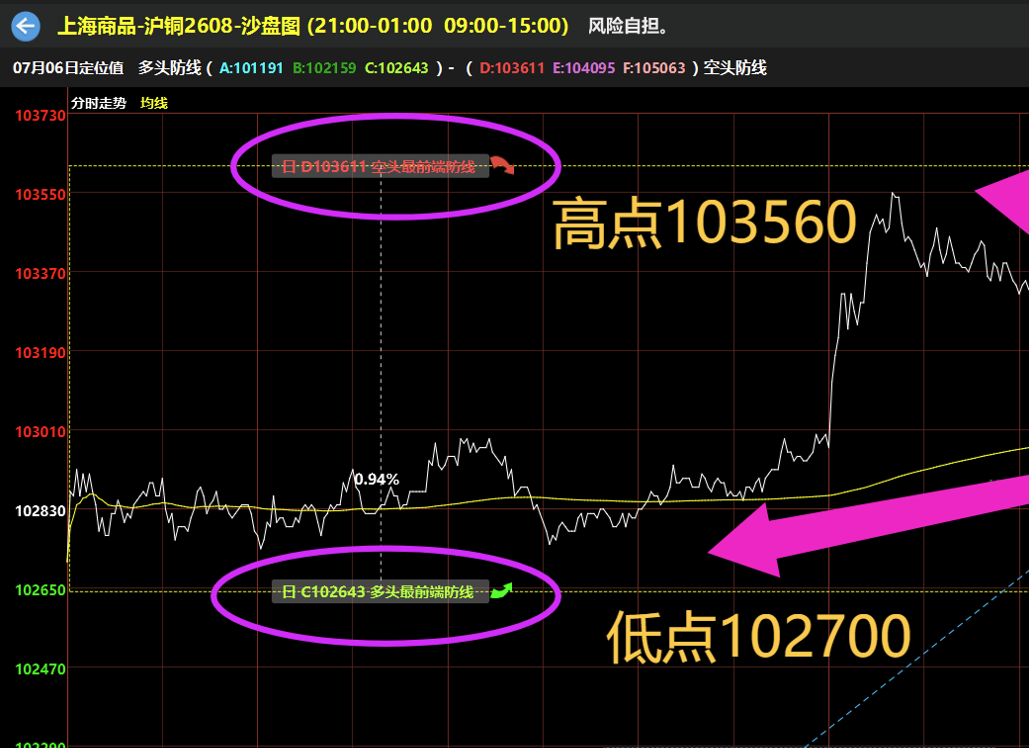
从下图可以看到,我们量子沙盘数学博士团队通过数学模型算法找到了一个帮助企业进行精益管理的方法,下图中画圈的数据,沙盘推演C点102650,跟实际最低102700的误差是50点;沙盘推演D点103610,跟实际最高103560的误差是50点,误差已经非常小。
你不是要买均价吗?我们帮你把每天那250吨,尽量买在均线的下沿。同样执行均价策略,用沙盘的企业,把成本锚定在日内的下轨;不用沙盘的企业,锚定在日内的随机点位。
20天累积下来,你的成本不再是月均价,而是“月均价 – 日均波幅的半个身位”。
这样,当每天开盘前看到沙盘定位值数据,你都能看到价格在日内概率分布中的位置。知道现在这个价格,处于今天已发生区间的什么分位?是超卖下沿还是超买上沿?帮助你在执行日均采购指令时,自然地偏向低分位区间。
我们服务的头部企业,现在正在把‘均价点价’当成起点。他们运用我们的点价套保沙盘,在完成点价这个‘规定动作’的同时,通过精准捕捉每日盘面中的高低点进行‘择时’优化,从而创造出额外的‘α利润’。这才是现在铜铝锌锡行业领先者的做法。
