
 预测数据质量×系统整合度=可持续高夏普比率
为什么这是量化交易的终极方程?
在量化交易领域,夏普比率已成为衡量策略质量的黄金标准。但是,当众多机构竞相追求高夏普表现时,一个关键问题把大家难住了:为何有些策略能长期保持高夏普率,而大多数策略却难以持续?
我们通过行业观察发现,单纯提升预测精度或优化交易规则,都无法保证夏普比率的长期稳定。真正可持续的高夏普率表现,源于一个被忽视的等式:
预测数据质量 × 交易系统整合度 = 可持续高夏普比率
一、预测数据质量非常非常重要:夏普提升的基础
预测数据质量是影响夏普比率的首要因素,但其价值常被低估:
精度阈值效应:当预测准确率突破75%临界点,夏普比率开始加速提升(70%→75%:夏普+0.3;75%→80%:夏普+0.8);
置信度价值:高质量预测不仅提供方向,更能量化可靠性,使风险预算分配精准度提升40%;
多维度覆盖:单一预测信号价值有限,而多因子、多时间框架的预测体系能创造1+1>2的效应;
通过2025年的行业数据可以看到,应用专业级股指期货预测数据的策略,其夏普比率平均比未应用者高出0.7-1.2,且在震荡市中表现更为突出。
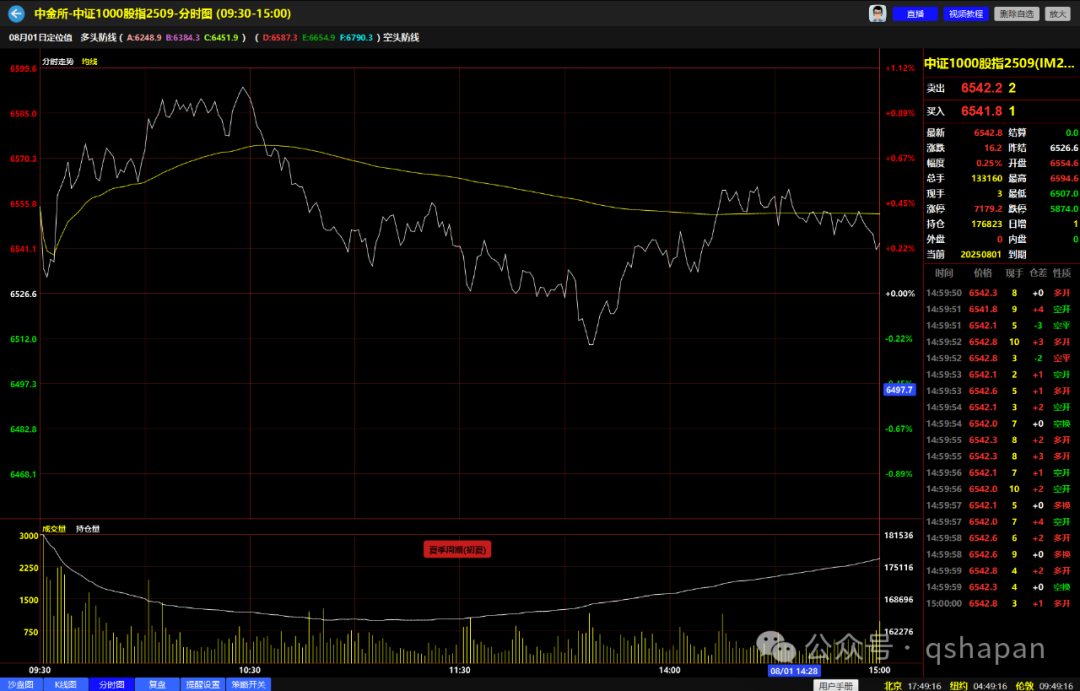
我们来看一下两张图,你就瞬间明白了。
先看下图一,这是周五的中证1000股指期货2509合约的行情走势,如果你靠主观去分析或者技术指标,如何预测当天的行情走势波动情况?
再看下图二,这是量子沙盘AI在开盘前2小时给的2509合约预测波动区间,区间高点在D点6587附近,实际行情是价格触及高点附近后回落,这个预测相对高点数据兑现了,高点的空单可以盈利。
区间低点在C点6452附近,当天没有触及,但如果延长时间看下周一有触及该位置的可能,当天的价格波动只走了完整区间的一半,图上也给出了标记的区间中线AI定位数据。
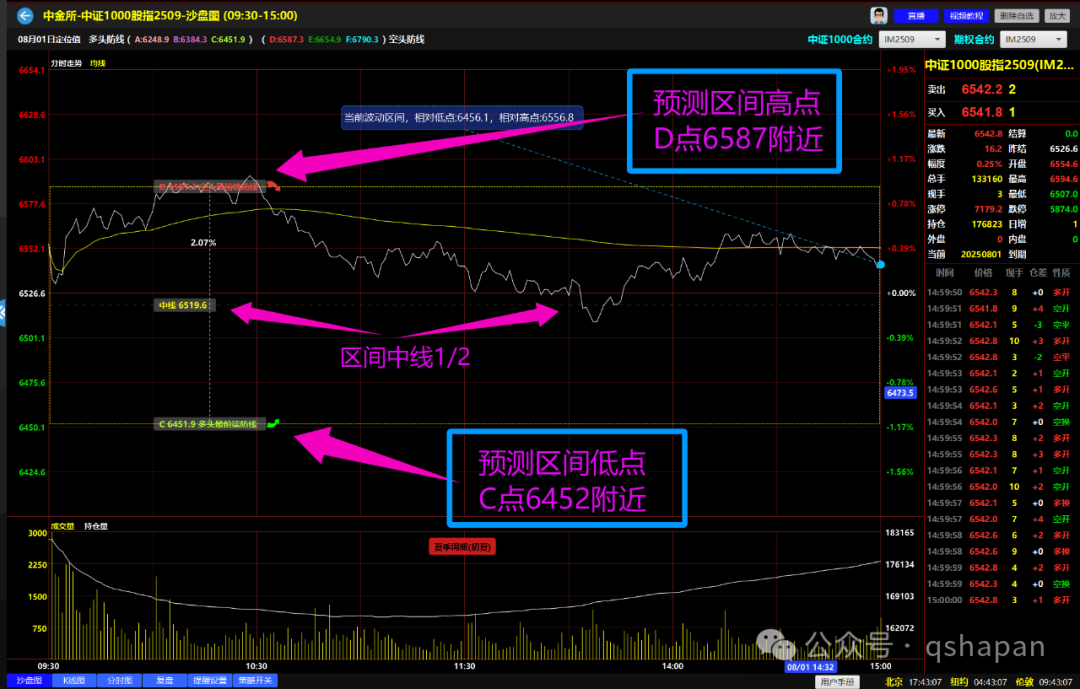
 上下两张图对比,即可明确看到,有沙盘AI预测定位数据,高位的空单有充分的时间可以兑现盈利,而多单机会没有触发,交易规模大也不需要非常高频去争夺市场流动性。
二、乘数效应:为何是”×”而非”+”?
预测数据质量与系统整合度的关系不是简单的加法,而是乘法效应:
低质量×低整合:夏普比率≈0.9(传统技术分析策略);
高质量×低整合:夏普比率≈1.6(仅使用预测信号但未优化系统);
低质量×高整合:夏普比率≈1.3(系统完善但信号质量有限);
高质量×高整合:夏普比率≈2.7+(进入行业顶尖水平);
上面列出的乘数效应,简单直接解释了为何许多机构投入大量资源提升预测精度,却未能显著改善夏普率表现——缺乏系统级的整合才是瓶颈。
三、行业实证:夏普率从1.8到2.7的跃迁
某知名量化私募的案例极具代表性。2024年初,该私募的股指期货策略夏普比率为1.8,虽使用高质量预测数据,但仅作为方向参考。之后通过以下整合优化,我们看到了显著变化:
1.将预测置信度纳入仓位计算公式;
2.构建预测信号衰减模型,优化出场时机;
3.实现多时间框架预测的动态加权;
仅用9个月时间,该策略夏普比率稳步提升至2.7,最大回撤降低42%,资金规模从35亿扩展至80亿,同时保持了策略稳定性。
四、警惕”预测幻觉”:可持续性的关键
当人们追求高夏普比率的时候,也要必须警惕”预测幻觉”。
如果我们一味追求拟合,可能跌入过度拟合陷阱,也就是回测表现优异但实盘操作就失效;还要注意市场结构的变化,预测模型未适应新的市场环境;再有就是规模效应限制,高夏普策略难以大规模复制,你总会遇到瓶颈。
真正的可持续高夏普策略,必须通过压力测试、样本外验证和极端情景模拟,确保在各种市场条件下都能保持稳健表现。
五、量化交易的新范式
在AI驱动的量化交易新时代,”预测即护城河” 的理念正被重新定义。单纯的预测精度竞争已不是唯一要素,而预测数据与交易系统的深度整合,正成为专业机构构建可持续竞争优势的新蓝海。
对于专业交易团队而言,投资于预测数据质量与系统整合能力,实质上是投资于夏普比率的可持续提升。当你将预测数据视为交易系统的”大脑”而非”提示信号”,当你实现从”信号应用”到”系统融合”的思维转变,你将发现:预测数据质量×系统整合度,才是通向长期高夏普比率的唯一可持续路径。
在量化交易的竞技场上,赢家不再是拥有最好预测的人,而是最懂得如何将预测转化为系统优势的人。
扫码沙盘官方,咨询或答疑
